Radio
 Podcast
 Multimedia


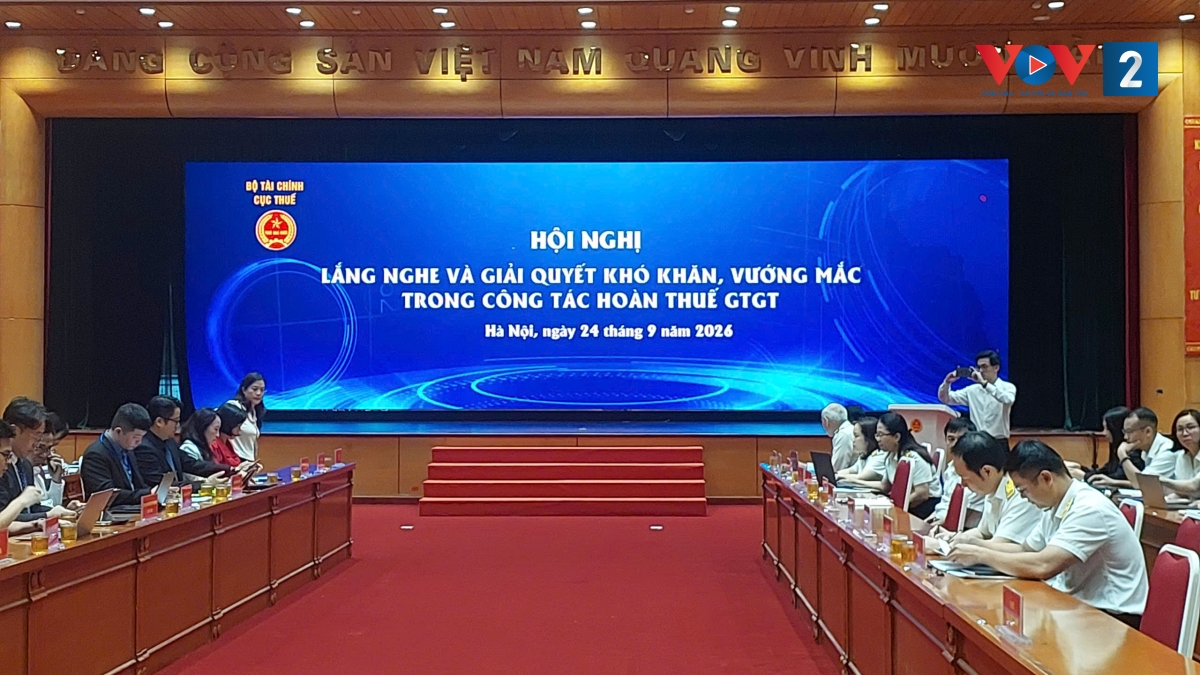
Chiều 24/9 tại Hà Nội, Cục Thuế tổ chức Hội nghị “Lắng nghe và giải quyết khó khăn, vướng mắc trong công tác hoàn thuế GTGT”, với sự tham dự của đại diện cơ quan thuế, các hiệp hội và cộng đồng doanh nghiệp.
Hội nghị tập trung vào những vướng mắc đang làm kéo dài thời gian giải quyết hồ sơ hoàn thuế, các vấn đề về chính sách, xác minh hóa đơn, chứng từ và việc ứng dụng công nghệ để tự động hóa quy trình hoàn thuế.
Theo báo cáo tại hội nghị, tính đến ngày 21/9/2026, cơ quan thuế toàn quốc đã ban hành 14.508 quyết định hoàn thuế, với tổng số tiền 142.229 tỷ đồng, đạt 82% dự toán pháp lệnh và bằng 144% so với cùng kỳ. Tỷ lệ hồ sơ hoàn thuế GTGT gửi bằng phương thức điện tử đạt 99%; trong đó 73% hồ sơ thuộc diện “hoàn trước - kiểm sau”, 27% “kiểm trước - hoàn sau”. Hồ sơ hoàn trước, kiểm sau được giải quyết trong vòng 6 ngày làm việc theo thời hạn luật định.
Hoàn thuế xuất khẩu chiếm 91% số hồ sơ và 84% số tiền; hoàn thuế dự án đầu tư chiếm 6% số hồ sơ và 15% số tiền. TP.HCM dẫn đầu với 29% số quyết định hoàn thuế, tiếp đến là Đồng Nai 16% và Bắc Ninh 9%.
Vì sao 0,9% hồ sơ còn kéo dài?
Theo bà Nguyễn Thị Thu Hường, Phó Trưởng ban Nghiệp vụ của Cục Thuế, có 3 nhóm nguyên nhân chính.
Một là, doanh nghiệp chưa lập đầy đủ, chính xác bộ hồ sơ theo quy định. Khi tiếp nhận, cơ quan thuế phải yêu cầu giải trình, bổ sung hoặc doanh nghiệp tự xin rút hồ sơ để lập lại.
Hai là, hồ sơ có dấu hiệu rủi ro về hóa đơn, chứng từ thanh toán hoặc đối tác trung gian. Cơ quan thuế phải gửi công văn xác minh tới Hải quan, Ngân hàng, Công an hoặc cơ quan Thuế quản lý doanh nghiệp đầu vào, khiến thời gian xử lý kéo dài.
Ba là những bất cập trong quy trình thao tác và quy định pháp lý. Việc kê khai điều chỉnh các chỉ tiêu 37, 38 hoặc xử lý số thuế đề nghị hoàn trùng lặp giữa các kỳ vẫn gây lúng túng. Trước đây, chỉ cần một hóa đơn có rủi ro nhỏ, toàn bộ hồ sơ có thể bị chuyển sang diện “kiểm trước - hoàn sau”.
Tách phần không rủi ro để hoàn ngay
Nghị định 252/2026 và Thông tư 89/2026 được ngành Thuế giới thiệu là những thay đổi nhằm xử lý điểm nghẽn này.
Thay vì giữ lại toàn bộ hồ sơ, hệ thống sẽ tách phần số tiền không có rủi ro để giải quyết hoàn thuế ngay. Chỉ phần tiền có dấu hiệu rủi ro mới được giữ lại để kiểm tra.
Đáng chú ý, doanh nghiệp chậm giải trình hoặc giải trình chưa đầy đủ cũng không còn bị tự động chuyển toàn bộ hồ sơ sang diện “kiểm trước - hoàn sau”. Cơ quan thuế phải thông báo rõ căn cứ, lý do không chấp nhận hoàn thuế đối với phần tiền chưa đủ điều kiện.
Theo bà Phạm Thị Minh Hiền, Phó Trưởng ban Quản lý phát triển nguồn thu, cơ sở pháp lý hiện gồm Luật Thuế GTGT số 48/2024/QH15, Luật số 90/2025/QH15, Luật số 149/2025/QH15; Nghị định số 181/2025/NĐ-CP, Nghị định số 359/2025/NĐ-CP, Nghị định số 144/2026/NĐ-CP; cùng Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 89/2026/TT-BTC.
Hệ thống quản lý thuế tập trung TMS sẽ tự động phân loại rủi ro và xác định thời hạn giải quyết hồ sơ, theo tài liệu hội nghị, không có sự can thiệp thủ công của công chức thuế.
Hoàn thuế tự động cho hồ sơ đủ điều kiện
Lộ trình ứng dụng công nghệ được ngành Thuế đặt khá sát. Đại diện Ban Nghiệp vụ của Cục Thuế cho biết, đầu tháng 10/2026, phiên bản thử nghiệm phân hệ gợi ý tờ khai thuế GTGT và hoàn thuế tự động sẽ được kích hoạt. Trong tháng 10/2026, hệ thống hoàn thuế GTGT tự động sẽ chính thức vận hành 100% đối với các hồ sơ nộp qua phương thức điện tử đáp ứng tiêu chí tuân thủ pháp luật.
Hệ thống được định hướng tích hợp dữ liệu từ hệ thống quản lý thuế tập trung - TMS, hóa đơn điện tử, tờ khai Hải quan, chứng từ thanh toán ngân hàng, cơ sở dữ liệu đất đai và giấy phép đầu tư. Doanh nghiệp cũng sẽ được hỗ trợ tự rà soát tính hợp lệ của hóa đơn đầu vào, chứng từ thanh toán và tờ khai hải quan trước khi nộp hồ sơ.
Nhiều vướng mắc vẫn nằm ở chính sách
Từ ngày 1/7/2025, Luật Thuế GTGT số 48/2024/QH15 bổ sung trường hợp cơ sở kinh doanh nộp thuế GTGT 5%, nếu trong 12 tháng hoặc 4 quý liên tục có số thuế đầu vào chưa khấu trừ từ 300 triệu đồng trở lên thì thuộc diện được hoàn thuế. Các trường hợp hoàn thuế khác gồm dự án đầu tư, xuất khẩu, ODA, ưu đãi miễn trừ ngoại giao, người xuất cảnh và các trường hợp theo quyết định của cơ quan nhà nước có thẩm quyền.
Với hàng hóa xuất khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có Công văn số 19956/CHQ-GSQL ngày 6/8/2026 gửi Cục Thuế. Ngày 15/9/2026, Cục Thuế tiếp tục có Công văn số 6825/CT-QLNT gửi Thuế các tỉnh, thành phố, yêu cầu căn cứ ý kiến của Cục Hải quan, quy định pháp luật về thuế GTGT và tình hình thực tế để xử lý vướng mắc liên quan đến việc xác định thương nhân nước ngoài không có hiện diện tại Việt Nam.
Đối với hàng hóa bán cho thương nhân nước ngoài và được chỉ định giao vào kho ngoại quan, ngày 14/9/2026, Cục Thuế đã có tờ trình báo cáo Bộ Tài chính theo hướng báo cáo Ủy ban Thường vụ Quốc hội để giải thích điều kiện “tiêu dùng trong khu phi thuế quan”. Trong thời gian chờ ý kiến, đề xuất chưa truy thu hoặc hoàn thuế chỉ vì thiếu tài liệu chứng minh hàng hóa “tiêu dùng” trong kho ngoại quan; đồng thời tiếp tục đối chiếu dòng hàng, chứng từ để phòng chống gian lận.
Với hoàn thuế tại khu cách ly sân bay trước ngày 1/7/2025, số liệu tổng hợp đến 24/9/2026 cho thấy 20/34 Thuế tỉnh, thành phố đã gửi báo cáo; 3/20 đơn vị có phát sinh số liệu liên quan. Số thuế đã hoàn theo báo cáo là 8,69 tỷ đồng; Khánh Hòa báo cáo 115,4 tỷ đồng đã tính vào chi phí được trừ.
Doanh nghiệp đề nghị khoanh đúng phần rủi ro
Tại hội nghị, đại diện Hiệp hội Doanh nghiệp Đầu tư nước ngoài cho biết vướng mắc lớn đối với doanh nghiệp FDI nằm ở khâu rà soát, xác minh chuỗi hóa đơn đầu vào. Các đối tác cung ứng nằm ở nhiều địa phương khiến việc xác minh qua lại giữa cơ quan thuế kéo dài, hồ sơ hoàn thuế của dự án có thể bị treo hoặc hoãn ra quyết định.
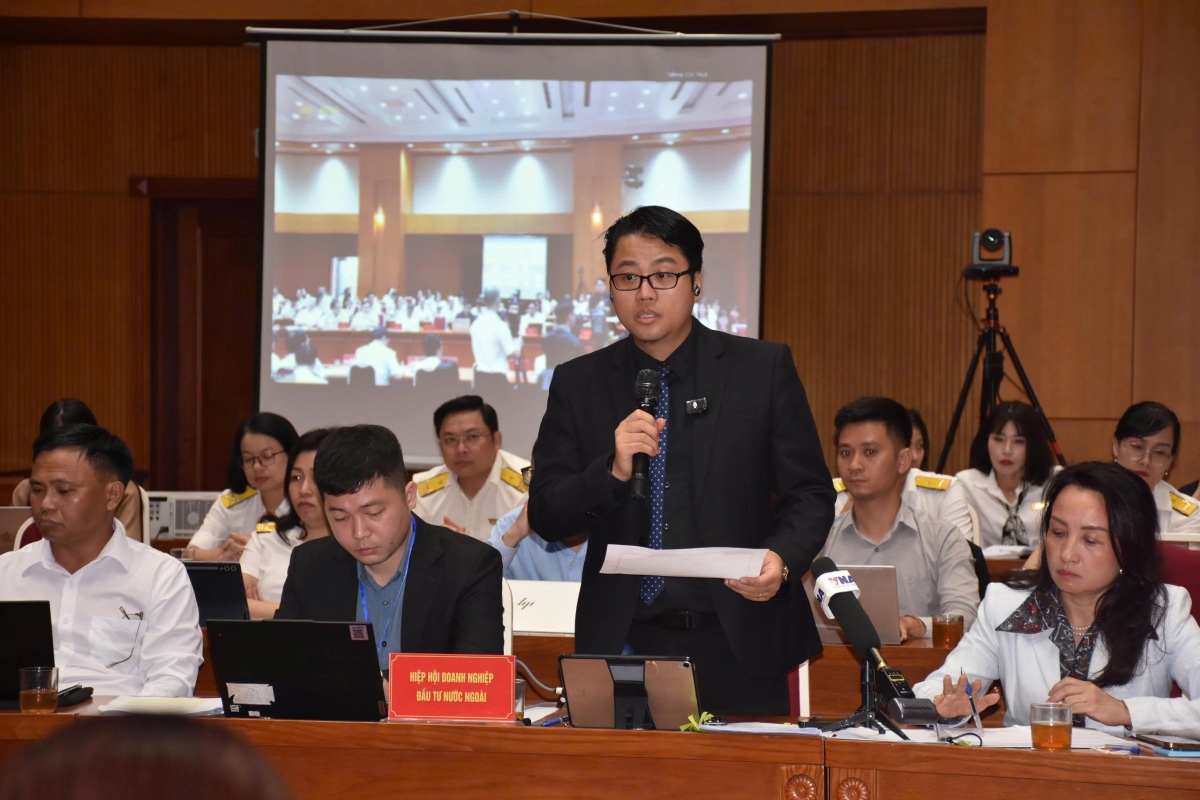
Hiệp hội đề xuất áp dụng cơ chế khoanh vùng rủi ro linh hoạt: nếu chỉ một số hóa đơn cụ thể phát sinh nghi vấn, cơ quan thuế có thể giữ lại phần tiền thuế tương ứng để kiểm tra, thay vì làm ách tắc toàn bộ số tiền đề nghị hoàn của dự án.
Đại diện Hiệp hội Gỗ và Lâm sản Việt Nam cũng phản ánh tình trạng cơ quan thuế địa phương áp dụng chưa thống nhất đối với gỗ nhập khẩu và gỗ xẻ sấy. Theo hiệp hội, có trường hợp doanh nghiệp vẫn phải nộp thuế GTGT ở khâu nhập khẩu gỗ rừng trồng, nhưng khi đưa vào sản xuất đồ mộc xuất khẩu lại không được hoàn thuế. Một doanh nghiệp hội viên được phản ánh đang bị đọng hàng chục tỷ đồng.
Về yêu cầu kiểm soát rủi ro, đại diện Ban Kiểm tra của Cục Thuế cho biết trong năm 2026, qua kiểm tra trước hoàn đối với các hồ sơ thuộc diện rủi ro cao, cơ quan thuế đã phát hiện và xử lý giảm số thuế đề nghị hoàn hàng nghìn tỷ đồng. Tỷ lệ số tiền thuế giảm hoàn chiếm khoảng 8,3% tổng số tiền đề nghị hoàn của nhóm rủi ro cao.
Ở khâu kiểm tra sau hoàn, cơ quan thuế đã ban hành quyết định kiểm tra hàng nghìn quyết định hoàn thuế trước đó; qua kiểm tra phát hiện, thu hồi và xử phạt vi phạm hành chính, phạt chậm nộp hàng trăm tỷ đồng. Tỷ lệ số tiền phát hiện vi phạm chiếm khoảng 1,4% tổng số tiền đã hoàn thuế.
Như vậy, bài toán hoàn thuế được đặt đồng thời ở hai phía: hồ sơ đủ điều kiện, tuân thủ tốt cần được xử lý nhanh; hồ sơ có dấu hiệu rủi ro vẫn phải được kiểm soát. Việc tách phần tiền có rủi ro để kiểm tra thay vì giữ cả hồ sơ chính là hướng xử lý được ngành Thuế đưa ra tại hội nghị.
Trao đổi tại hội nghị, ông Mai Sơn, Phó Cục trưởng Cục Thuế đề nghị các hiệp hội và cộng đồng doanh nghiệp tiếp tục chỉ rõ vướng mắc nằm ở đâu, khâu nào, nguyên nhân gì để ngành Thuế có giải pháp tổ chức thực hiện và xử lý dứt điểm. Đại diện Cục Thuế cũng nhấn mạnh mục tiêu đưa các giải pháp vào thực tế, bảo đảm hoàn thuế “kịp thời, minh bạch”./.