Radio
 Podcast
 Multimedia


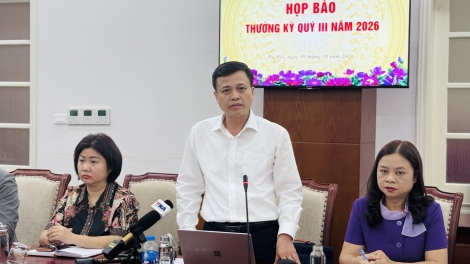
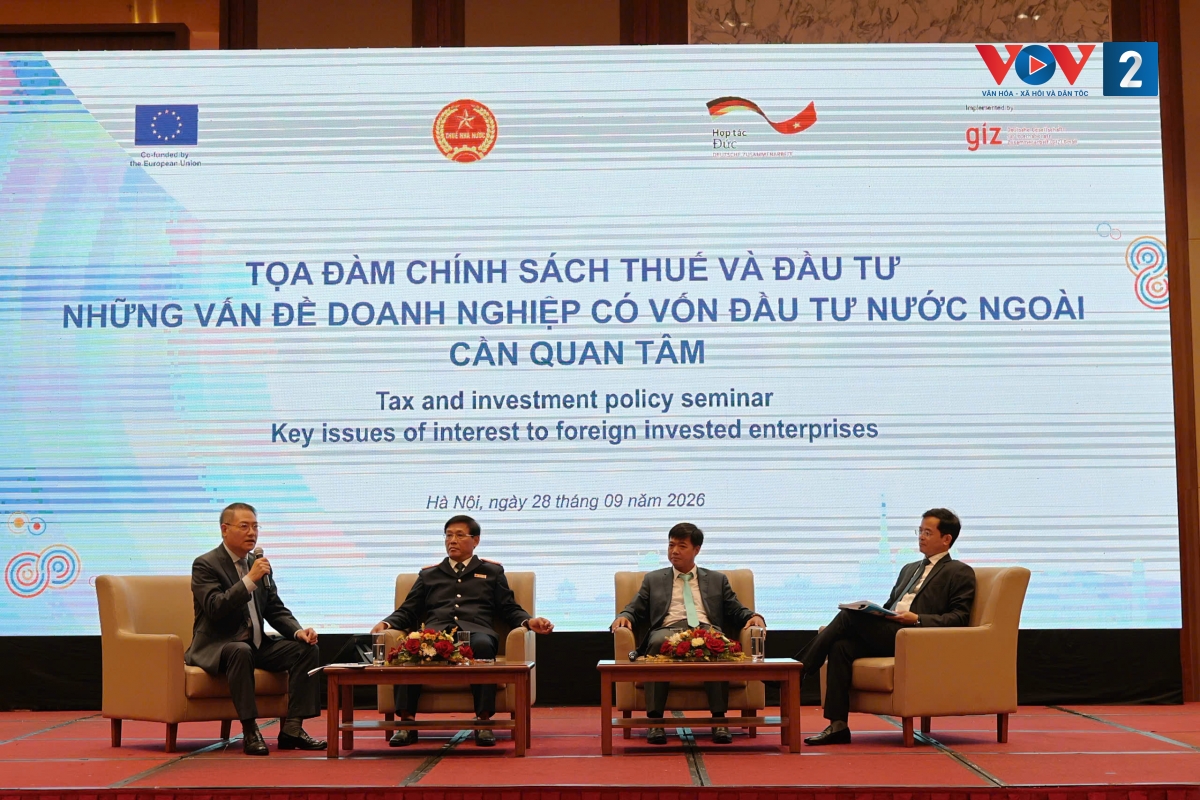
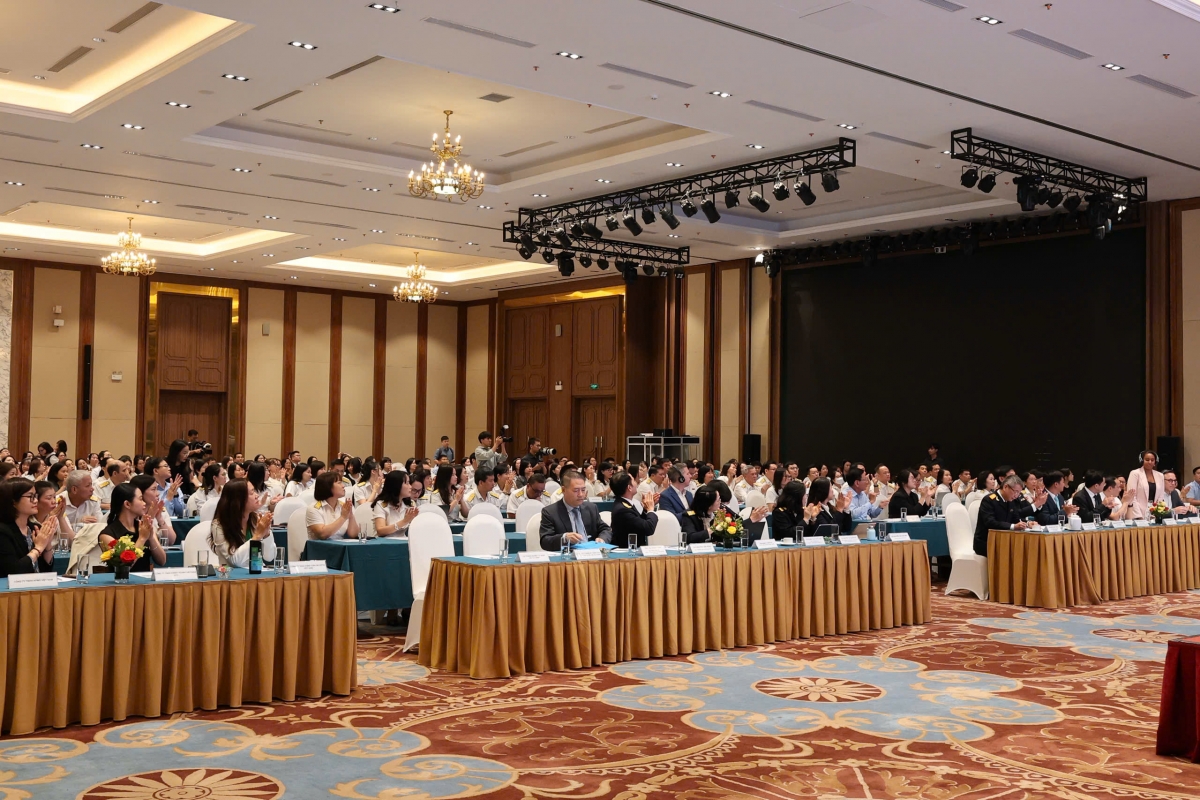
Ngày 28/9, Cục Thuế - Bộ Tài chính tổ chức Hội thảo chuyên đề “Chính sách thuế và đầu tư đối với doanh nghiệp có vốn đầu tư nước ngoài - Đồng hành, minh bạch, tuân thủ”. Hội thảo có sự tham dự của đại diện các đơn vị thuộc Bộ Tài chính, tổ chức quốc tế, hiệp hội doanh nghiệp, các tổ chức tư vấn và cộng đồng doanh nghiệp có vốn đầu tư nước ngoài.
Hội thảo diễn ra trong bối cảnh Việt Nam tiếp tục hoàn thiện thể chế, triển khai Nghị quyết số 10-NQ/TW ngày 8/6/2026 của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài, đồng thời thực hiện Luật Quản lý thuế số 108/2025/QH15 và các cam kết, chuẩn mực quốc tế về minh bạch, hợp tác thuế.
Theo ông Nguyễn Anh Tuấn, Phó Cục trưởng Cục Đầu tư nước ngoài, yêu cầu đối với dòng vốn FDI hiện nay không còn dừng ở quy mô hay số lượng dự án, mà chuyển sang chất lượng, hiệu quả và giá trị gia tăng. Nghị quyết 10-NQ/TW cũng đặt yêu cầu ưu tiên các dự án có công nghệ tiên tiến, quản trị hiện đại, năng lực đổi mới sáng tạo và khả năng tham gia sâu vào chuỗi giá trị toàn cầu.
Quyết định đầu tư của các tập đoàn quốc tế, theo đại diện Cục Đầu tư nước ngoài, không chỉ phụ thuộc vào mức độ ưu đãi mà còn vào chất lượng thể chế, hạ tầng, nguồn nhân lực, logistics, dịch vụ hỗ trợ, khả năng kết nối chuỗi cung ứng và tính ổn định, minh bạch, có thể dự báo của môi trường đầu tư.
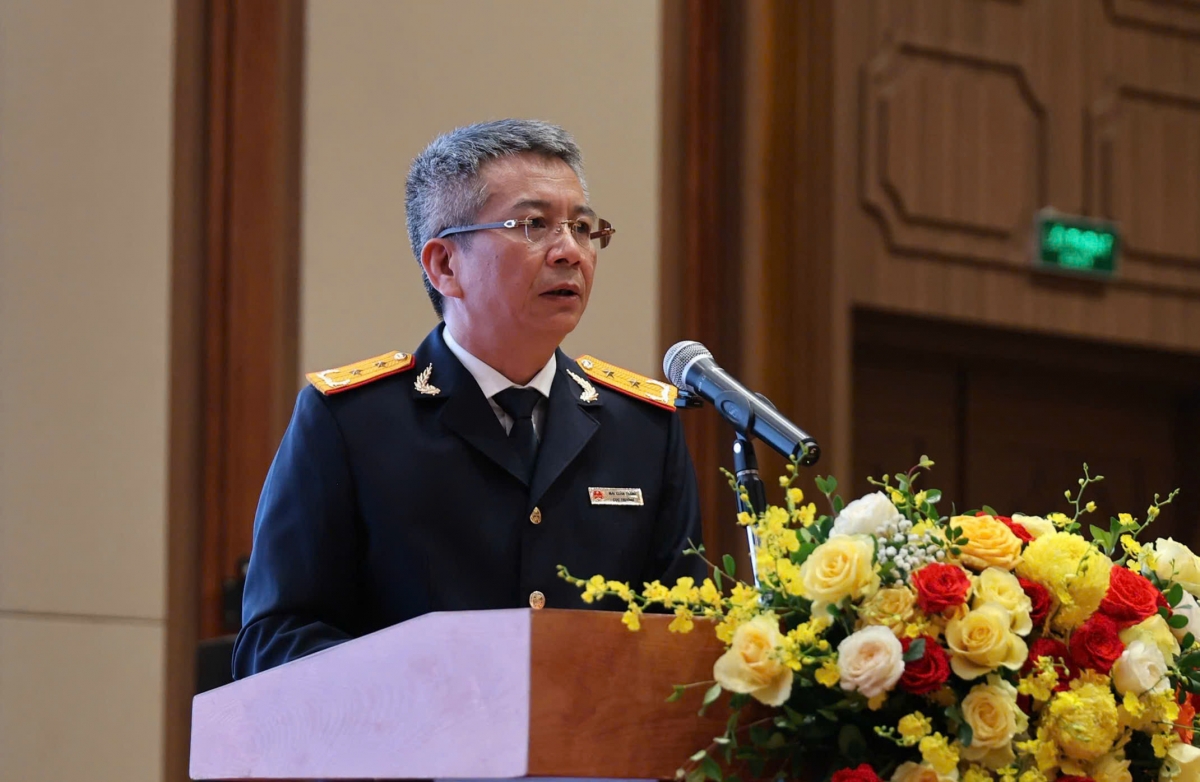
Đây cũng là yêu cầu đặt ra đối với chính sách thuế. Cục trưởng Cục Thuế Mai Xuân Thành cho rằng với một nhà đầu tư dài hạn, thuế không đơn thuần chỉ là một khoản chi phí.
“Điều doanh nghiệp quan tâm còn là chính sách có rõ ràng hay không; nghĩa vụ có thể dự liệu được hay không; cách thức thực hiện có thống nhất hay không; và khi phát sinh vấn đề, có cơ chế phù hợp để trao đổi, xử lý hay không”, ông Mai Xuân Thành nói.
Theo Cục trưởng Cục Thuế, đây là những vấn đề ngành Thuế đặc biệt quan tâm trong quá trình cải cách hệ thống thuế.
Minh bạch là yêu cầu từ cả hai phía
Một nội dung được ông Mai Xuân Thành nhấn mạnh là yêu cầu minh bạch trong quan hệ giữa cơ quan thuế và doanh nghiệp.
Về phía doanh nghiệp, cơ quan thuế mong muốn doanh nghiệp chủ động quản trị tuân thủ; bảo đảm hồ sơ, dữ liệu và thông tin phản ánh trung thực bản chất hoạt động, giao dịch; đồng thời trao đổi sớm với cơ quan thuế khi có những vấn đề phức tạp hoặc chưa rõ.
Về phía cơ quan thuế, Cục trưởng khẳng định ngành Thuế cũng xác định rõ trách nhiệm của mình. Nếu yêu cầu doanh nghiệp cung cấp thông tin đầy đủ, chính xác và nhất quán thì chính sách, thủ tục và yêu cầu quản lý cũng phải được công khai, hướng dẫn rõ ràng, thực hiện thống nhất và thông tin kịp thời.
Theo ông Mai Xuân Thành, hội thảo không chỉ nhằm giới thiệu chính sách mà còn là dịp để cơ quan quản lý, doanh nghiệp, hiệp hội và các chuyên gia cùng trao đổi về những vấn đề phát sinh trong thực tế.
Thuế trong môi trường đầu tư xuyên biên giới
Tại hội thảo, các đại biểu tập trung trao đổi về chính sách thuế trong bối cảnh thuế tối thiểu toàn cầu; hoàn thiện khuôn khổ pháp lý; minh bạch và trao đổi thông tin phục vụ mục đích thuế; hiện đại hóa quản lý thuế trên cơ sở dữ liệu và quản lý rủi ro. Các nội dung về Hiệp định tránh đánh thuế hai lần, giao dịch liên kết, cơ chế thỏa thuận song phương (MAP), thỏa thuận trước về phương pháp xác định giá tính thuế (APA) cũng được đưa ra trao đổi.
Từ ngày 1/7/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực. Cùng với đó, Thông tư số 95/2026/TT-BTC và Nghị định số 255/2026/NĐ-CP tiếp tục hoàn thiện khuôn khổ thực hiện Hiệp định thuế, MAP, APA và quản lý thuế đối với giao dịch liên kết.
Hiệp định tránh đánh thuế hai lần tạo khuôn khổ phân định quyền đánh thuế giữa Việt Nam và quốc gia đối tác, góp phần hạn chế đánh thuế trùng. MAP là cơ chế để cơ quan có thẩm quyền của Việt Nam và bên ký kết trao đổi, xử lý trường hợp việc đánh thuế đã hoặc có thể không phù hợp với Hiệp định. Trong khi đó, APA hướng tới việc xác định trước phương pháp xác định giá tính thuế đối với giao dịch liên kết, qua đó tăng tính chắc chắn và khả năng dự báo về thuế cho doanh nghiệp.
Với giao dịch liên kết, yêu cầu không chỉ là lập đầy đủ hồ sơ. Nghị định số 255/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026 đặt trọng tâm vào sự nhất quán giữa hồ sơ và thực tế hoạt động, từ hợp đồng, chức năng của các bên, tài sản sử dụng, rủi ro đảm nhận đến dòng giao dịch và dữ liệu tài chính.
Điều này đòi hỏi doanh nghiệp phải quản trị tuân thủ ngay từ khi giao dịch phát sinh, thay vì chờ đến thời điểm quyết toán hoặc khi cơ quan thuế yêu cầu giải trình mới tập hợp hồ sơ.
Dữ liệu ngày càng quan trọng trong quản lý thuế
Một nội dung khác được đặt ra tại hội thảo là yêu cầu ngày càng cao về minh bạch và trao đổi thông tin phục vụ quản lý thuế, nhất là đối với các hoạt động và giao dịch xuyên biên giới.
Điều 63 Nghị định số 252/2026/NĐ-CP quy định việc thu thập, xác minh, sử dụng và trao đổi thông tin phải tuân thủ pháp luật Việt Nam, các điều ước, thỏa thuận quốc tế về thuế và các tiêu chuẩn quốc tế về minh bạch, trao đổi thông tin cho mục đích thuế.
Thông tin có thể được trao đổi theo yêu cầu, tự động hoặc tự nguyện. Phạm vi thông tin gồm chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin ngân hàng, kế toán và các dữ liệu khác phục vụ quản lý thuế; với trao đổi tự động còn có báo cáo lợi nhuận liên quốc gia và các loại báo cáo theo điều ước, thỏa thuận quốc tế có liên quan.
Đối với chi nhánh, văn phòng đại diện của công ty nước ngoài hoạt động tại Việt Nam, quy định yêu cầu kê khai, cập nhật thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài khi đăng ký thuế lần đầu và khi có thay đổi thông tin đăng ký thuế. Hồ sơ, tài liệu liên quan phải được lưu giữ trong thời gian hoạt động và tối thiểu 5 năm kể từ khi kết thúc năm dương lịch hoặc kỳ báo cáo có liên quan.
Cục Thuế cho rằng trong quản lý thuế hiện đại, vấn đề không chỉ là doanh nghiệp “có dữ liệu”, mà dữ liệu phải chính xác, đầy đủ, kịp thời, có khả năng truy xuất và sẵn sàng được cung cấp, sử dụng hoặc trao đổi theo quy định.
Tăng đối thoại, hỗ trợ doanh nghiệp tuân thủ
Theo Cục Thuế, thời gian qua hệ thống chính sách, pháp luật thuế tiếp tục được rà soát, hoàn thiện; quản lý thuế được hiện đại hóa trên nền tảng dữ liệu, công nghệ và quản lý rủi ro. Cơ quan thuế tăng cường đối thoại, cung cấp thông tin và hỗ trợ doanh nghiệp thực hiện đúng nghĩa vụ.
Trong khuôn khổ hội thảo, Cục Thuế cũng đã giới thiệu Sách Trắng Thuế Việt Nam 2026 tới cộng đồng doanh nghiệp, cung cấp thông tin về hệ thống chính sách thuế, cải cách quản lý thuế và môi trường đầu tư của Việt Nam.
Cục trưởng Mai Xuân Thành cho biết những vấn đề doanh nghiệp phản ánh nếu đã có đầy đủ căn cứ pháp lý và thuộc thẩm quyền sẽ được các đơn vị của Cục Thuế trao đổi, hướng dẫn theo quy định. Những vấn đề chưa đủ căn cứ để trả lời ngay hoặc vượt thẩm quyền sẽ được ghi nhận, phân loại để tiếp tục nghiên cứu, xử lý hoặc báo cáo cấp có thẩm quyền.
Với khu vực FDI, yêu cầu đặt ra vì thế không chỉ là thực hiện đúng nghĩa vụ thuế, mà còn là tạo được một môi trường chính sách đủ rõ để doanh nghiệp có thể dự liệu, chuẩn bị và chủ động tuân thủ. Đây cũng là một phần trong yêu cầu xây dựng môi trường đầu tư minh bạch, ổn định và có khả năng dự báo mà Cục Thuế và Cục Đầu tư nước ngoài cùng đặt ra tại hội thảo./.