Radio
 Podcast
 Multimedia


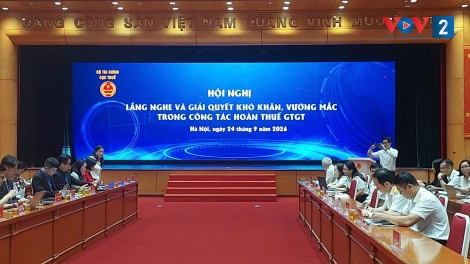
Bà Phạm Thị Minh Hiền, Phó Trưởng ban Quản lý phát triển nguồn thu, Cục Thuế trao đổi về những điểm đáng chú ý trong Luật Thuế GTGT:
Từ 1/7/2025 đến nay, chính sách thuế giá trị gia tăng (GTGT) liên tục được cập nhật, sửa đổi, bổ sung thông qua Luật Thuế Gía trị gia tăng số 48/2024/QH15 và các luật sửa đổi sau đó. Theo bà Phạm Thị Minh Hiền, Phó Trưởng ban Quản lý phát triển nguồn thu, Cục Thuế, Luật hiện hành vẫn duy trì 26 nhóm hàng hóa, dịch vụ không chịu thuế GTGT, nhưng đã chuyển một số nhóm từ không chịu thuế sang chịu thuế, đồng thời bổ sung một số nhóm hàng hóa, dịch vụ vào diện không chịu thuế để phù hợp với pháp luật chuyên ngành và bảo đảm tính ổn định của chính sách.
Về thuế suất, pháp luật hiện hành duy trì 3 mức 0%, 5% và 10%. Theo bà Hiền, doanh nghiệp phải căn cứ loại hàng hóa, dịch vụ thực tế kinh doanh và đối chiếu với quy định để xác định đúng mức thuế suất. Trường hợp kinh doanh nhiều nhóm hàng hóa, dịch vụ có mức thuế suất khác nhau thì phải khai riêng theo từng mức, không được gộp chung.
Đáng chú ý, thuế suất 0% không đồng nghĩa với hàng hóa, dịch vụ không chịu thuế. Với hàng hóa, dịch vụ xuất khẩu thuộc diện áp dụng thuế suất 0%, cơ sở kinh doanh không có thuế đầu ra nhưng được khấu trừ toàn bộ thuế GTGT đầu vào. Trong khi đó, đối với hàng hóa, dịch vụ không chịu thuế, thuế GTGT đầu vào tương ứng không được khấu trừ mà phải tính vào nguyên giá tài sản hoặc chi phí được trừ khi xác định thuế thu nhập doanh nghiệp.
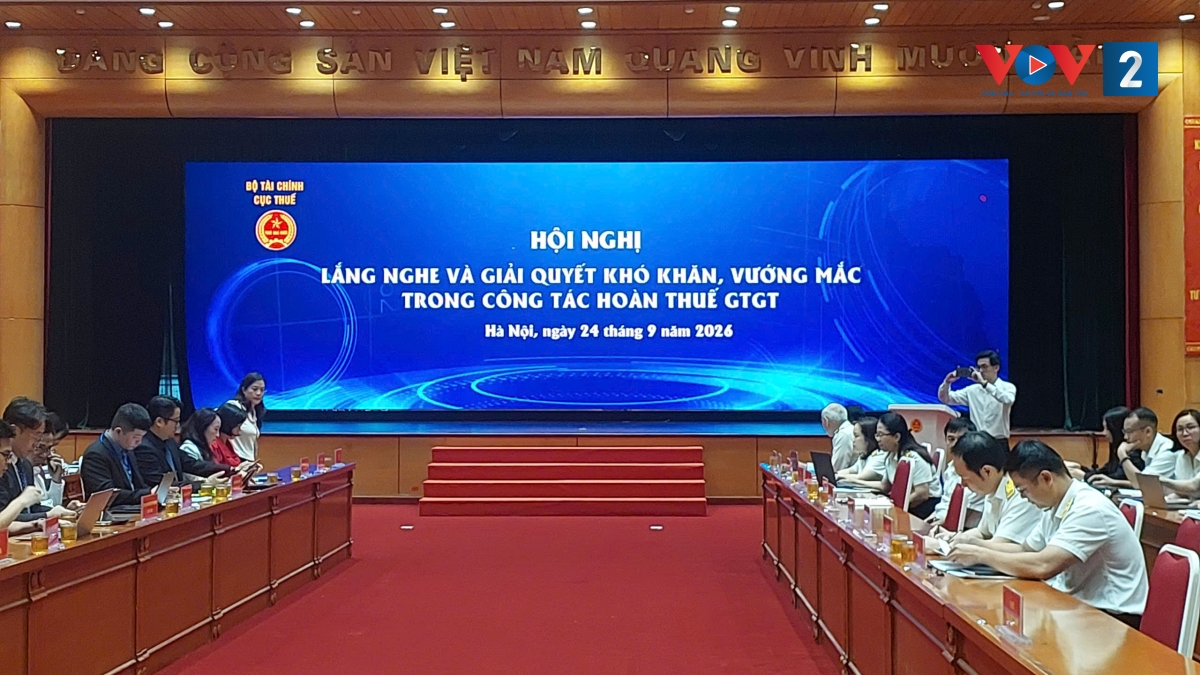
Nhiều nhóm hàng hóa, dịch vụ được chuyển từ không chịu thuế sang chịu thuế
Một trong những thay đổi đáng chú ý là việc chuyển một số nhóm hàng hóa, dịch vụ từ diện không chịu thuế sang chịu thuế GTGT.
Theo bà Phạm Thị Minh Hiền, phân bón, máy móc thiết bị chuyên dùng cho nông nghiệp và tàu đánh bắt xa bờ trước đây thuộc diện không chịu thuế thì nay áp dụng thuế suất 5%. Một số dịch vụ như bưu chính viễn thông công ích, Internet phổ cập, duy tu vườn thú, công viên, cây xanh, chiếu sáng công cộng chuyển sang chịu thuế suất 10%. Hoạt động kinh doanh chứng khoán cũng được thu hẹp phạm vi không chịu thuế.
Việc xác định đúng một hàng hóa, dịch vụ thuộc diện không chịu thuế hay chịu thuế có ý nghĩa trực tiếp đối với quyền khấu trừ thuế GTGT đầu vào của doanh nghiệp. Theo bà Hiền, nếu thuộc diện không chịu thuế thì phần thuế GTGT đầu vào tương ứng không được khấu trừ, hoàn thuế; khoản thuế này phải tính vào nguyên giá tài sản hoặc chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Sản phẩm nông nghiệp: quy định thay đổi qua từng giai đoạn
Đối với sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, chính sách thuế cũng có sự thay đổi theo từng thời kỳ.
Theo bà Hiền, từ ngày 1/7/2025 đến trước 1/1/2026, nhóm sản phẩm này khi bán ở khâu nhập khẩu, sản xuất, kinh doanh thương mại không chịu thuế GTGT. Từ ngày 1/1/2026, Luật số 149/2025/QH15 bổ sung quy định đối với trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua các sản phẩm này để bán ở khâu kinh doanh thương mại: không phải kê khai, tính nộp thuế GTGT nhưng vẫn được khấu trừ thuế đầu vào.
Nghị định 181/2025/NĐ-CP cũng quy định cụ thể về “sơ chế thông thường”, gồm các hình thức như làm sạch, phơi sấy khô, bóc vỏ, xay xát, tách hạt, cắt, ướp muối, đóng hộp kín khí, bảo quản lạnh... Trường hợp chưa rõ, cơ quan quản lý chuyên ngành sẽ căn cứ quy trình sản xuất thực tế do người nộp thuế cung cấp để xác định.
Bổ sung trường hợp được hoàn thuế GTGT
Hoàn thuế là một trong những nội dung có nhiều điểm mới.
Theo bà Phạm Thị Minh Hiền, Luật hiện hành quy định 8 trường hợp hoàn thuế GTGT, tăng thêm 1 trường hợp so với trước, đó là hoàn thuế đối với cơ sở kinh doanh sản xuất, cung cấp dịch vụ chịu thuế suất 5%. Trường hợp trong 12 tháng liên tục hoặc 4 quý liên tục, số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được xem xét hoàn thuế theo quy định.
Đối với hoàn thuế xuất khẩu, Luật bổ sung quy định không hoàn thuế đối với hàng nhập khẩu rồi xuất khẩu sang nước khác, trừ trường hợp nhập khẩu nguyên liệu để sản xuất, gia công hàng xuất khẩu.
Đối với hoàn thuế đầu tư, Luật bổ sung thời hạn: dự án hoặc hạng mục đầu tư đã hoàn thành nhưng chưa được hoàn thuế phải nộp hồ sơ trong vòng 1 năm kể từ ngày phát sinh doanh thu của dự án, hạng mục đó. Đồng thời, Luật bỏ quy định hoàn thuế khi doanh nghiệp chuyển đổi sở hữu, sáp nhập, chia tách hoặc chấm dứt hoạt động.
Không chỉ sửa điều kiện hoàn thuế, phương thức quản lý hoàn thuế cũng đang thay đổi.
Theo bà Hiền, một điểm mới đáng chú ý là Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 1/7/2026, đã bổ sung cơ sở pháp lý cho việc hoàn thuế tự động và tiêu chí quản lý rủi ro, thay cho cách xử lý thủ công như trước. Việc triển khai được thực hiện theo lộ trình, phụ thuộc vào mức độ hoàn thiện của dữ liệu và hạ tầng công nghệ thông tin. Ngành Thuế cũng đang nghiên cứu thêm các chương trình hỗ trợ hoàn thuế trong thời gian tới./.