Radio
 Podcast
 Multimedia


Chương trình vừa nhận được thư của thính giả Vương Văn Công ở tỉnh Lạng Sơn. Anh Công tâm sự: "Vợ chồng tôi vừa thu hoạch xong vụ mùa, dành dụm được một khoản tiền nên định mang ra ngân hàng gửi. Nghe báo đài nói có chính sách bảo hiểm tiền gửi, tôi cũng muốn mua để bảo vệ số tiền này. Nhưng tôi băn khoăn, không biết muốn tham gia thì đóng phí như thế nào, và ngân hàng tôi định gửi tiền có bán loại bảo hiểm này không?"
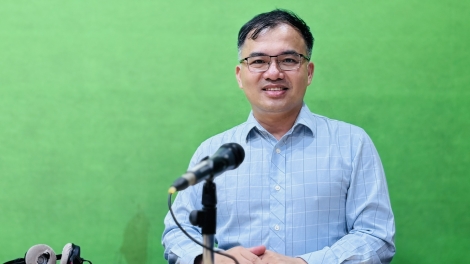
Để anh Công và quý vị thính giả có câu trả lời rõ ràng, dễ hiểu, chương trình hôm nay đã mời đến phòng thu Luật sư Trần Xuân Tiền, Trưởng Văn phòng Luật sư Đồng Đội để cùng trò chuyện:
Phóng viên: Thưa Luật sư, một số người vẫn nghĩ bảo hiểm tiền gửi giống như bảo hiểm y tế hay bảo hiểm xe cộ, tức là phải tự mình bỏ tiền ra đóng phí hằng năm thì mới được bảo vệ. Vậy thực tế có phải như vậy không ạ?
Nghe tâm tư của anh Công, tôi rất hiểu và đồng cảm. Người dân mình đi làm, vất vả tích cóp từng đồng, nên khi nghe đến chuyện “đóng phí” thì việc có chút băn khoăn cũng là điều dễ hiểu.
Nhưng tôi xin khẳng định để anh Công cũng như quý vị thính giả yên tâm: Người gửi tiền không phải mua một gói bảo hiểm tiền gửi riêng và cũng không phải đóng phí bảo hiểm tiền gửi.
Nói một cách gần gũi, bảo hiểm tiền gửi là cơ chế bảo vệ người gửi tiền do Nhà nước thiết lập, trong đó các tổ chức tham gia bảo hiểm tiền gửi có trách nhiệm nộp phí theo quy định. Trong câu chuyện này, người gửi tiền là người thụ hưởng chính sách bảo hiểm tiền gửi. Còn trách nhiệm nộp phí thuộc về các tổ chức tham gia bảo hiểm tiền gửi, là ngân hàng thương mại, quỹ tín dụng nhân dân, chi nhánh ngân hàng nước ngoài, ngân hàng hợp tác xã và tổ chức tài chính vi mô... Vì vậy, vợ chồng anh Công không cần phải tìm mua thêm một loại bảo hiểm nào khi mang tiền đi gửi. Điều quan trọng là lựa chọn tổ chức tham gia bảo hiểm tiền gửi.
Phóng viên: Vâng, như vậy là người dân không phải lo thêm một khoản phí nào khi gửi tiền. Thế nhưng, nếu hôm nay một tổ chức tín dụng vẫn đang tham gia bảo hiểm tiền gửi, mà sau đó hoạt động của tổ chức tín dụng có vấn đề thì sao? Chứng nhận tham gia bảo hiểm tiền gửi có bị thu hồi không, và người dân làm thế nào để biết được những thay đổi này, thưa luật sư?
Nếu tổ chức tín dụng bị thu hồi Giấy phép thành lập và hoạt động, bảo hiểm tiền gửi Việt Nam sẽ thu hồi Chứng nhận tham gia bảo hiểm tiền gửi; còn nếu bị tạm đình chỉ hoạt động nhận tiền gửi, Chứng nhận sẽ bị tạm thu hồi.
Nhưng quý vị hoàn toàn yên tâm, theo quy định: Chậm nhất trong vòng 5 ngày làm việc kể từ khi có quyết định thu hồi hoặc tạm thu hồi Chứng nhận, thông tin này phải được công bố công khai trên trang thông tin điện tử của bảo hiểm tiền gửi Việt Nam và trên phương tiện thông tin đại chúng. Vì vậy, nếu đang gửi tiền tại một tổ chức tín dụng, quý vị nên chủ động theo dõi thông tin từ tổ chức mình gửi tiền, bảo hiểm tiền gửi Việt Nam và các nguồn thông tin chính thống khác. Đồng thời, quý vị yên tâm, tiền gửi của quý vị luôn được ưu tiên bảo vệ trong mọi tình huống theo quy định.
Để chủ động cập nhật thông tin, quý vị có thể truy cập Trang thông tin điện tử của bảo hiểm tiền gửi Việt Nam tại địa chỉ div.gov.vn. Tại đây, bảo hiểm tiền gửi Việt Nam công bố danh sách các tổ chức tham gia bảo hiểm tiền gửi để quý vị tra cứu, đối chiếu với nơi mình đang hoặc dự định gửi tiền.
Phóng viên: Vâng, vậy nếu một người ra ngân hàng gửi tiền mà vẫn còn đôi chút băn khoăn về chính sách bảo hiểm tiền gửi thì họ có được cung cấp thông tin, giải thích rõ ràng không, thưa luật sư?
Có chứ, đó không chỉ là quyền của người gửi tiền mà còn là nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi. Luật Bảo hiểm tiền gửi năm 2025 quy định, tổ chức tham gia bảo hiểm tiền gửi có trách nhiệm phối hợp tuyên truyền chính sách bảo hiểm tiền gửi cho người gửi tiền. Tức là, khi anh Công hay bất kỳ ai ra quầy mà thắc mắc "Tiền gửi của tôi ở đây có được bảo hiểm không? Nơi này có tham gia bảo hiểm tiền gửi không?", thì các cán bộ, giao dịch viên có trách nhiệm giải thích, tư vấn cho khách hàng. Vậy nên, quý vị đi gửi tiền nếu cần có thêm thông tin gì trước khi quyết định thì nên mở lời hỏi nhân viên ngân hàng vì đó là quyền lợi sát sườn của chúng ta.
Phóng viên: Xin cảm ơn Luật sư với những chia sẻ thấu hiểu và gần gũi vừa rồi.
Với những đồng tiền tích cóp gửi vào các tổ chức tín dụng, sự an tâm luôn là điều rất đáng quý. Qua cuộc trò chuyện cùng Luật sư, mong rằng anh Vương Văn Công và toàn thể quý vị thính giả đã giải tỏa được những băn khoăn của mình.
Chúng ta không phải bỏ tiền ra mua bảo hiểm tiền gửi, cũng không phải đóng phí bảo hiểm tiền gửi. Nhưng để thực sự chủ động với khoản tiết kiệm của bản thân, quý vị hãy tạo cho mình thói quen quan sát, kiểm tra, và mạnh dạn đặt câu hỏi để biết rõ nơi mình gửi tiền có tham gia bảo hiểm tiền gửi và khoản tiền của mình được bảo vệ như thế nào. Hiểu rõ quyền lợi cũng chính là một cách thiết thực để bảo vệ thành quả lao động mà chúng ta đã vất vả dành dụm./.