Radio
 Podcast
 Multimedia


Mời các bạn nghe trao đổi của phóng viên VOV2 với luật sư Trương Thanh Đức tại đây:
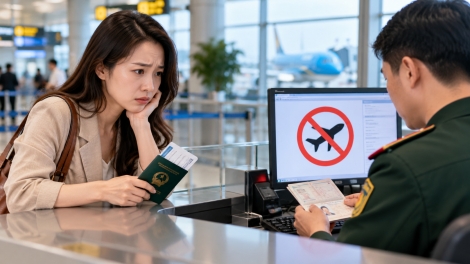
Luật sư Trương Thanh Đức, Giám đốc Công ty Luật ANVI cho biết, ngưỡng tiền thuế nợ và thời gian nợ để áp dụng biện pháp tạm hoãn xuất cảnh hiện được quy định tại Điều 28 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026.
Theo đó, biện pháp tạm hoãn xuất cảnh được áp dụng đối với bốn nhóm đối tượng gồm: cá nhân kinh doanh, chủ hộ kinh doanh đang bị cưỡng chế thi hành quyết định hành chính về quản lý thuế; người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã; doanh nghiệp hoặc hộ kinh doanh đã bị cơ quan thuế thông báo không còn hoạt động tại địa chỉ đăng ký; người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam đang định cư ở nước ngoài và người nước ngoài.
Tại Công văn số 5622 ngày 5/8/2026 hướng dẫn triển khai Nghị định 252/2026/NĐ-CP, Cục Thuế nêu rõ: khi doanh nghiệp, hợp tác xã, hộ kinh doanh hoặc cá nhân kinh doanh có khoản thuế nợ quá hạn từ 90 ngày và vượt ngưỡng quy định (50 triệu đồng đối với hộ, cá nhân kinh doanh; 500 triệu đồng đối với doanh nghiệp, hợp tác xã), cơ quan thuế sẽ ban hành thông báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh. Sau 30 ngày kể từ ngày ban hành thông báo, nếu người nộp thuế vẫn chưa nộp đủ để đưa số nợ xuống dưới ngưỡng quy định thì cơ quan thuế sẽ ban hành thông báo áp dụng biện pháp tạm hoãn xuất cảnh.
Cơ quan thuế phải rà soát kỹ trước khi tạm hoãn xuất cảnh
Theo Công văn 5622, Cục Thuế yêu cầu các đơn vị trong toàn ngành thực hiện đúng đối tượng, đúng điều kiện và đúng trình tự theo quy định của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, đồng thời bảo đảm quyền và lợi ích hợp pháp của người nộp thuế.
Trước khi ban hành thông báo, cơ quan thuế phải rà soát, đối chiếu và xác định chính xác nghĩa vụ thuế của người thuộc diện bị tạm hoãn xuất cảnh, đồng thời chịu trách nhiệm về tính chính xác của dữ liệu. Cùng với đó, trước khi thông báo, cơ quan thuế phải kiểm tra lại thông tin về người đại diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế và số tiền thuế còn nợ nhằm hạn chế trường hợp dữ liệu chưa được cập nhật, gây ảnh hưởng đến quyền lợi của người nộp thuế. Ngoài ra, người nộp thuế phải được thông báo về khoản nợ theo đúng quy trình quản lý nợ thuế trước khi áp dụng biện pháp tạm hoãn xuất cảnh.
Cục Thuế cũng yêu cầu chuẩn hóa thông tin định danh của người bị tạm hoãn xuất cảnh, cập nhật chính xác số định danh cá nhân hoặc căn cước công dân. Trường hợp sử dụng chứng minh nhân dân hoặc hộ chiếu thì phải có đầy đủ thông tin về ngày cấp, nơi cấp.
Khi nào người nộp thuế được gỡ tạm hoãn xuất cảnh?
Theo Nghị định 252/2026/NĐ-CP, đối với cá nhân kinh doanh và chủ hộ kinh doanh đã bị tạm hoãn xuất cảnh do nợ thuế từ 50 triệu đồng trở lên, khoản nợ quá hạn từ 120 ngày trở lên sẽ được hủy bỏ biện pháp này ngay khi người nộp thuế thực hiện nghĩa vụ, đưa tổng số tiền thuế nợ xuống dưới 50 triệu đồng.
Tương tự, đối với doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã đã bị tạm hoãn xuất cảnh do nợ thuế từ 500 triệu đồng trở lên và quá hạn 120 ngày, cơ quan thuế sẽ ban hành thông báo hủy bỏ tạm hoãn xuất cảnh ngay khi tổng số tiền thuế nợ còn dưới 500 triệu đồng.
Theo hướng dẫn của Cục Thuế, hệ thống thông tin quản lý thuế sẽ căn cứ kết quả xử lý của cơ quan thuế để tự động gửi thông báo hủy bỏ tạm hoãn xuất cảnh bằng phương thức điện tử ngay khi người nộp thuế đáp ứng điều kiện, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế.
Riêng người nộp thuế ở trạng thái 06 đang thực hiện thủ tục khôi phục mã số thuế, cơ quan thuế có trách nhiệm rà soát và ban hành thông báo hủy bỏ tạm hoãn xuất cảnh trên hệ thống khi đủ điều kiện. Nếu người nộp thuế thay đổi cơ quan thuế quản lý, trách nhiệm thực hiện thuộc cơ quan thuế nơi chuyển đến.
Ngừng kinh doanh nhưng chưa đóng mã số thuế vẫn có thể bị tạm hoãn xuất cảnh
Theo luật sư Trương Thanh Đức, nhiều người cho rằng doanh nghiệp đã ngừng hoạt động thì sẽ không còn nghĩa vụ với cơ quan thuế. Tuy nhiên, nếu doanh nghiệp chỉ ngừng kinh doanh trên thực tế mà không thực hiện thủ tục theo quy định thì người đại diện theo pháp luật vẫn có thể bị áp dụng biện pháp tạm hoãn xuất cảnh.
Theo quy định, doanh nghiệp khi tạm ngừng kinh doanh phải thông báo với cơ quan đăng ký kinh doanh và cơ quan thuế; mỗi lần tạm ngừng không quá 12 tháng, tổng thời gian tạm ngừng liên tiếp không quá 24 tháng. Nếu doanh nghiệp không thông báo tạm ngừng, tạm ngừng quá thời hạn hoặc không thực hiện thủ tục chấm dứt hoạt động, đóng mã số thuế, đồng thời không nộp hồ sơ khai thuế theo quy định thì người đại diện theo pháp luật và chủ sở hữu hưởng lợi vẫn thuộc diện bị xem xét tạm hoãn xuất cảnh. "Trong nhiều trường hợp, doanh nghiệp đã dừng hoạt động từ lâu nhưng chưa hoàn tất thủ tục giải thể hoặc đóng mã số thuế. Khi đó, doanh nghiệp vẫn được xác định là đang tồn tại về mặt pháp lý. Nếu còn nợ thuế hoặc bị xác định không còn hoạt động tại địa chỉ đã đăng ký, người đại diện theo pháp luật vẫn có thể bị áp dụng biện pháp tạm hoãn xuất cảnh"- luật sư Trương Thanh Đức lưu ý./.