Radio
 Podcast
 Multimedia


Bảo toàn quỹ phải đặt lên hàng đầu
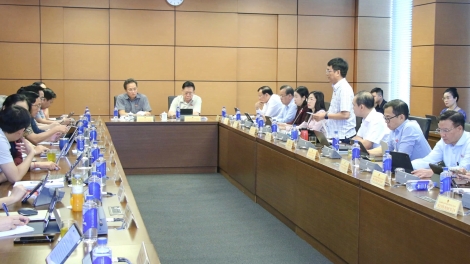
Góp ý dự án Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội, đại biểu quốc hội Trần Thị Hiền (đoàn Ninh Bình) cho rằng cần chú trọng tính khả thi của chính sách, bảo đảm phù hợp với điều kiện thực tế và thu nhập của người dân.
Về danh mục đầu tư quỹ bảo hiểm xã hội, đại biểu thống nhất với yêu cầu hoàn thiện quy định nhằm nâng cao hiệu quả quản lý quỹ trong dài hạn.
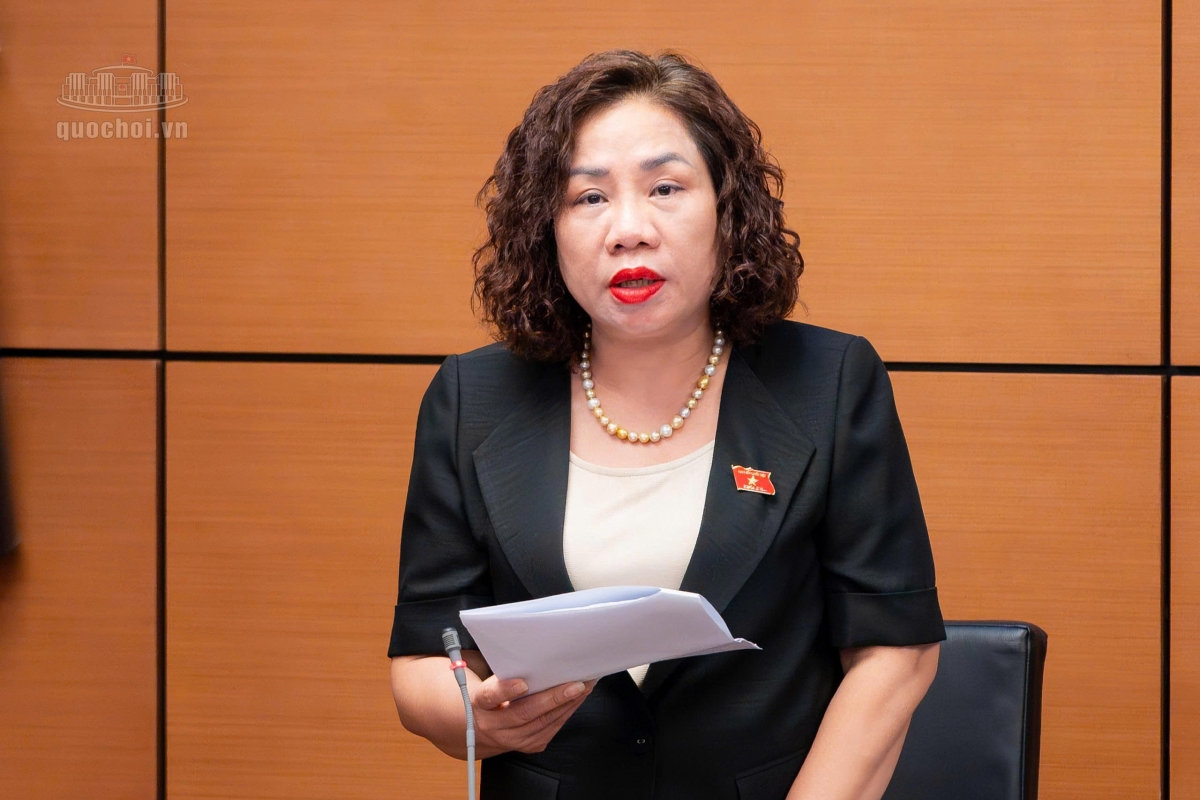
Tuy nhiên, nguyên tắc bảo toàn quỹ và bảo đảm khả năng chi trả phải được đặt lên hàng đầu, bởi nguồn quỹ chủ yếu hình thành từ đóng góp của người lao động và người sử dụng lao động, gắn trực tiếp với quyền lợi lâu dài của hàng triệu người dân.
Theo đại biểu, hiệu quả đầu tư không thể chỉ đánh giá qua lợi nhuận trước mắt mà phải tính đến mức độ an toàn, tính minh bạch và khả năng duy trì ổn định của quỹ.
Đại biểu đề nghị quy định chặt chẽ các tiêu chí lựa chọn, giới hạn đầu tư, khả năng thanh toán và cơ chế kiểm soát rủi ro; đồng thời đánh giá tác động đến khả năng chi trả các chế độ bảo hiểm xã hội trong ngắn hạn và dài hạn.
Cùng với đó, cần công khai cơ cấu đầu tư, kết quả đầu tư, tỷ suất sinh lời, chi phí quản lý và các rủi ro trọng yếu. Trách nhiệm của các cơ quan quản lý và tổ chức đầu tư cũng cần được phân định rõ, gắn với cơ chế giám sát, giải trình và xử lý vi phạm.
Mở rộng đầu tư cần đi đôi với kiểm soát rủi ro
Đại biểu quốc hội Lê Minh Nam (đoàn Cần Thơ) cho rằng cần đánh giá thận trọng phương án mở rộng danh mục đầu tư quỹ bảo hiểm xã hội, nhất là trong bối cảnh lãi suất đầu tư quỹ có xu hướng giảm.
Theo đại biểu, việc mở rộng đối tượng nhận tiền gửi có thể tạo thêm lựa chọn, tăng khả năng đàm phán lãi suất và kỳ hạn, qua đó cải thiện hiệu quả sử dụng vốn. Tuy nhiên, cần xác định rõ tiêu chí an toàn và trách nhiệm khi phát sinh rủi ro.
Đại biểu lưu ý không nên đồng nhất tỷ lệ sở hữu nhà nước trên 50% vốn điều lệ với mức độ an toàn tài chính.
Tỷ lệ sở hữu không trực tiếp phản ánh khả năng thanh toán, chất lượng tài sản hay năng lực quản trị rủi ro của tổ chức nhận tiền gửi. Một ngân hàng có vốn nhà nước chi phối vẫn có thể gặp khó khăn về thanh khoản hoặc chất lượng tín dụng.
Bên cạnh đó, mở rộng danh sách tổ chức nhận tiền gửi chưa chắc đồng nghĩa với đa dạng hóa rủi ro. Nếu các tổ chức có quan hệ sở hữu, tín dụng hoặc phụ thuộc vào cùng một nhóm doanh nghiệp, rủi ro vẫn có thể phát sinh đồng thời.
Vì vậy, đại biểu đề nghị cơ quan soạn thảo làm rõ lợi ích định lượng của phương án sửa đổi so với cơ chế hiện hành, đồng thời xác định các biện pháp kiểm soát rủi ro cụ thể, bảo đảm an toàn cho quỹ trong dài hạn.
Hoàn thiện dữ liệu, nâng cao quyền lợi người lao động
Về quản lý dữ liệu bảo hiểm, đại biểu Lê Minh Nam đề nghị làm rõ trách nhiệm xây dựng, quản lý, vận hành và khai thác Cơ sở dữ liệu quốc gia về bảo hiểm.
Theo đại biểu, việc số hóa dữ liệu bảo hiểm xã hội, bảo hiểm thất nghiệp và bảo hiểm y tế đã góp phần giảm chi phí, đơn giản hóa thủ tục hành chính. Tuy nhiên, cần quy định rõ trách nhiệm quản lý, bảo mật, kết nối và chia sẻ dữ liệu, bảo đảm hệ thống vận hành an toàn, hiệu quả.
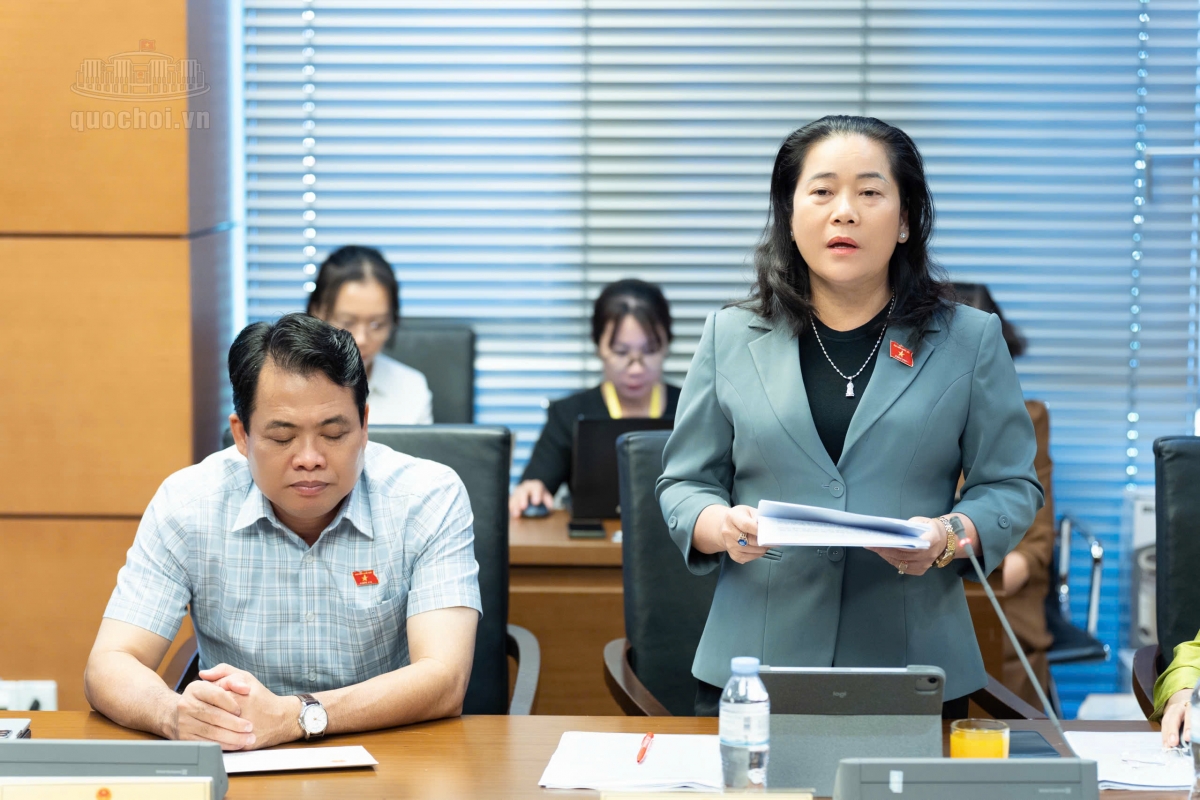
Trong khi đó, đại biểu quốc hội Lê Thị Thanh Lam (đoàn Cần Thơ) đề xuất cho phép người lao động trực tiếp tham gia bảo hiểm hưu trí bổ sung, không bắt buộc thông qua người sử dụng lao động. Cơ chế này giúp người lao động chủ động tích lũy cho tuổi già, kể cả khi doanh nghiệp không tổ chức chương trình hưu trí bổ sung hoặc người lao động thay đổi việc làm.
Đại biểu cũng đề nghị quy định rõ mức bồi thường, trình tự xác định lỗi và trách nhiệm của từng bên khi chậm nộp hồ sơ gây thiệt hại đến quyền lợi hợp pháp của người lao động.
Đối với giao dịch điện tử, cần tiếp tục duy trì hình thức tiếp nhận hồ sơ trực tiếp hoặc qua đường bưu chính để hỗ trợ người cao tuổi, người dân vùng sâu, vùng xa và những người chưa có điều kiện tiếp cận công nghệ số./.